Zijn onderhoudskosten aftrekbaar van de belasting?
Kort samengevat:
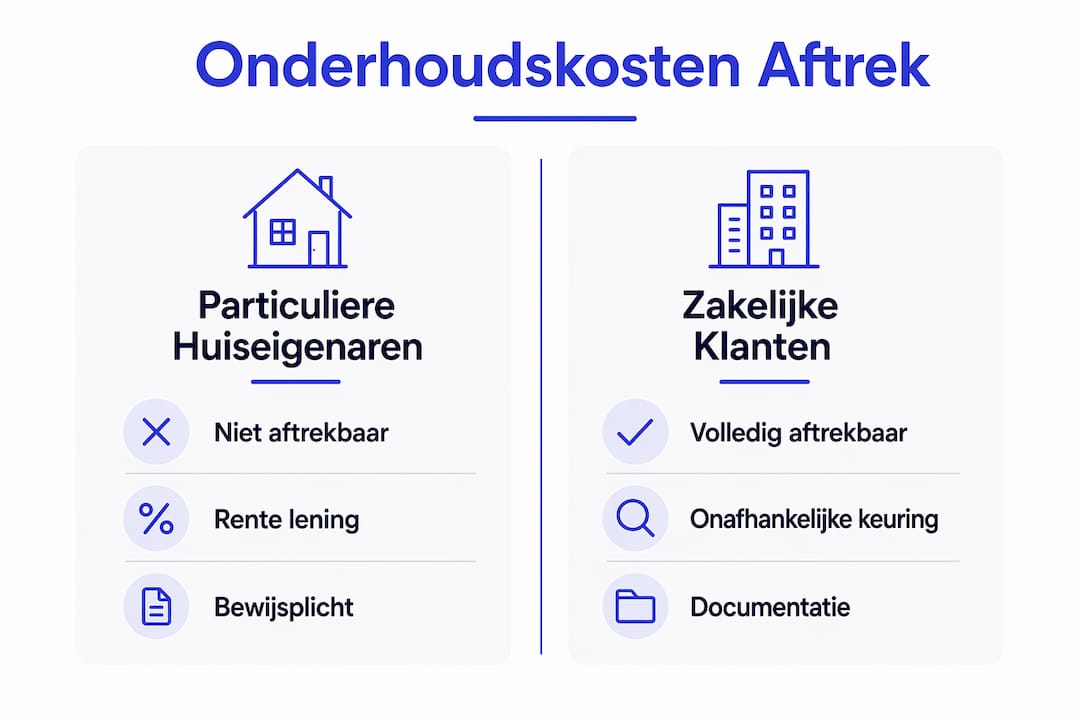
- Voor een eigen woning in box 1 zijn onderhoudskosten zelf niet aftrekbaar. Rente en bepaalde financieringskosten kunnen onder voorwaarden aftrekbaar zijn. Voor ondernemingspanden moet worden onderscheiden tussen zakelijke kosten, investeringen en privégebruik. Een bouwkundig rapport vervangt geen fiscale beoordeling.
Wat mag je aftrekken bij onderhoudskosten?
Voor uw eigen woning in box 1 zijn onderhoudskosten zelf niet aftrekbaar. Voor de rente en financieringskosten van een onderhouds- of verbouwingslening gelden voorwaarden. Lees de uitleg van de Belastingdienst over verbouwingsleningen.
Kort samengevat:
- Onderhoudskosten zelf zijn privé-uitgaven en niet aftrekbaar in box 1.
- Rente op een onderhoudslening is wél aftrekbaar als eigenwoningschuld, mits aan de voorwaarden voldaan.
- Voor een ondernemingspand gelden de regels voor zakelijke kosten; de kwalificatie van de uitgave en het gebruik van het pand zijn bepalend.
- Bij gemengd gebruik moet de fiscale behandeling van het zakelijke en privédeel worden beoordeeld; voor werkruimte in een eigen woning gelden aanvullende regels.
- Bewaar de leningsovereenkomst, facturen en betaalbewijzen om de bestemming van het geleende geld te kunnen onderbouwen.
Onderhoud uit eigen geld geeft geen aftrek van die onderhoudskosten in box 1. Daarnaast bestaan andere eigenwoningposten, zoals bepaalde financieringskosten en periodieke erfpachtbetalingen; zie aftrekbare en niet-aftrekbare kosten.
Inhoudsopgave
- Belastingregels voor particuliere huiseigenaren
- Belastingregels voor ondernemers met een bedrijfspand
- Welke documentatie heb je nodig voor belastingaftrek?
- Hoe werkt renteaftrek bij een verbouwingslening precies?
- Hoe helpt een bouwkundige keuring bij fiscale aftrek?
- Hoe verschillen de regels in Nederland, Duitsland en België?
- Wat verandert er als je je woning verhuurt?
- Wat zijn de regels bij erfpacht en appartementsrechten?
- Belangrijkste inzichten
Belastingregels voor particuliere huiseigenaren
Betaalt u schilderwerk, dakreparaties of vervanging van kozijnen aan uw eigen woning uit eigen geld, dan zijn die onderhoudskosten zelf niet aftrekbaar in box 1.
Een lening voor onderhoud geeft niet automatisch recht op renteaftrek. Laat controleren welk deel eigenwoningschuld is en welke aflossings- en overige voorwaarden gelden.
Zowel onderhoud als verbetering van de eigen woning kan relevant zijn voor een kwalificerende lening. De uitgaven zelf zijn geen directe box 1-aftrekpost. Het technische onderscheid tussen herstel en verbetering is geen zelfstandig bewijs van renteaftrek.
Relevante aandachtspunten:
- Bewaar facturen en betaalbewijzen zolang u deze nodig kunt hebben om de besteding van de lening en uw renteaftrek te onderbouwen.
- Voor particuliere eigenaren van rijksmonumenten met een woonfunctie bestaat woonhuissubsidie. Die subsidie heeft eigen voorwaarden en is geen belastingaftrek.
- Bij verduurzaming is mogelijk ISDE-subsidie beschikbaar. Dit hangt af van de maatregel en voorwaarden; subsidie is geen automatische aftrek van de aanschafkosten.
- Het eigenwoningforfait is een afzonderlijke fiscale post; een onderhoudsfactuur wordt daar niet rechtstreeks van afgetrokken. Zie het overzicht eigen woning.
Belastingregels voor ondernemers met een bedrijfspand
Bij een ondernemingspand kunnen zakelijke onderhoudskosten ten laste van de winst komen. Een investering of verbetering kan een andere verwerking vereisen, bijvoorbeeld via activering en afschrijving. Laat de kwalificatie per uitgave beoordelen; zie zakelijke kosten en afschrijving van een bedrijfspand.
Bij gemengd gebruik zijn de vermogensetikettering en regels voor bedrijfsruimte relevant. Alleen aangeven hoeveel vierkante meter zakelijk wordt gebruikt, bewijst niet dat alle bijbehorende kosten aftrekbaar zijn. Bespreek dit met uw belastingadviseur.
Praktische aandachtspunten voor ondernemers:
- Leg het zakelijke gebruik schriftelijk vast, bij voorkeur met een gebruiksoverzicht per ruimte.
- Vraag aannemers om facturen met een duidelijke omschrijving van de werkzaamheden.
- Een bouwkundig onderzoek kan de technische toestand documenteren; laat de fiscale verwerking afzonderlijk beoordelen.
- Zakelijke meubels en inrichting zijn niet categorisch uitgesloten. De Belastingdienst noemt inrichtingskosten bij gehuurde bedrijfsruimte; daarop kan afschrijving nodig zijn.
Praktische tip: Vraag uw boekhouder hoe een voorgenomen uitgave fiscaal wordt verwerkt. Schakel voor de technische noodzaak of omvang van herstel zo nodig een bouwkundige in.
Welke documentatie heb je nodig voor belastingaftrek?
Voor renteaftrek moet u kunnen onderbouwen waarvoor de lening is gebruikt. Bewaar de stukken waarmee u lening, werkzaamheden en betalingen met elkaar kunt verbinden.
Wat je minimaal bewaart:
- Alle facturen en bonnetjes van het onderhoud of de verbouwing.
- Bankafschriften en betalingsbewijzen waarmee de besteding van het geleende geld kan worden gevolgd.
- De leningsovereenkomst met aflossingsschema.
- Correspondentie met aannemers en offertes.
Een aparte rekening kan het bijhouden van betalingen overzichtelijk maken. De ondernemersbewaarplicht is geen algemene zevenjaarsplicht voor iedere particuliere onderhoudsfactuur. Voor zakelijke basisgegevens geldt doorgaans zeven jaar; bij onroerende zaken geldt voor de btw tien jaar. Zie de bewaarregels van de Belastingdienst.
Hoe werkt renteaftrek bij een verbouwingslening precies?
Volgens de Belastingdienst kan bij een kwalificerende verbouwingslening gedurende de eerste zes maanden de rente over de gehele lening worden afgetrokken. Daarna gaat het om het daadwerkelijk aan de verbouwing bestede deel. De kosten van het onderhoud zelf blijven niet aftrekbaar.
Voor een verbouwingsdepot geldt een afzonderlijke tweejaarsregeling. In de eerste zes maanden wordt ontvangen depotrente niet verrekend met betaalde rente; in de volgende achttien maanden wel. Ook na afloop is de bestemming van de lening bepalend. Laat de juiste regeling toepassen.
Voorbeelden van woninggebonden uitgaven die relevant kunnen zijn voor de besteding van een kwalificerende lening:
- Onderhoudsschilderwerk aan de buitenkant.
- Vervanging van kozijnen, ramen en deuren.
- Dakonderhoud en gevelrenovatie.
- Zonnepanelen op of aan de woning.
- Vloeren die onlosmakelijk met het huis zijn verbonden, zoals parket of plavuizen.
Losse meubels en inrichting behoren niet tot de woninggebonden besteding van een eigenwoninglening. Dit zegt niets over de afzonderlijke regels voor zakelijke inrichting.
Hoe helpt een bouwkundige keuring bij fiscale aftrek?
Een bouwkundige inspectie kan zichtbare gebreken en technische herstelpunten documenteren. Een eventuele kostenraming is een inschatting binnen de opdracht, geen factuur of fiscale beslissing.
Bekijk de mogelijkheden van onderzoek, keuring en advies. Spreek vooraf af welke onderdelen en rapportage nodig zijn. Een bouwkundig oordeel bepaalt niet zelfstandig of de Belastingdienst aftrek toestaat.
Controleer voor rapportage en levertijd de actuele dienstomschrijving van de bouwkundige keuring. Leg eventuele spoedafspraken schriftelijk vast.
Lees ook over herstelkosten van bouwkundige gebreken. Vraag voor fiscale verwerking advies dat past bij uw woning, lening of onderneming.
Vraag via contact welk bouwkundig onderzoek bij uw vraag past. Een onderzoek biedt geen garantie op fiscale aftrek.
Hoe verschillen de regels in Nederland, Duitsland en België?
Deze uitleg richt zich hoofdzakelijk op Nederland. De Nederlandse eigenwoningregels kunnen niet rechtstreeks worden toegepast op een pand of aangifte in een ander land.
In Duitsland kan onder voorwaarden ook voor werkzaamheden in de eigen huishouding een belastingvermindering bestaan. Raadpleeg Finanzverwaltung Nordrhein-Westfalen over Handwerkerleistungen.
In België hangt de aangifte van onroerende inkomsten onder meer af van het gebruik van het pand en de huurder. De eigen woning heeft een aparte behandeling. Zie FOD Financiën over onroerende inkomsten; veronderstel niet dat elke onderhoudsfactuur bij verhuur een afzonderlijke beroepskost is.
Laat bij grensoverschrijdend bezit de regels van de betrokken landen en uw fiscale woonplaats samen beoordelen.
Wat verandert er als je je woning verhuurt?
Een verhuurde tweede woning behoort doorgaans tot box 3. Als de verhuuractiviteiten meer omvatten, kan box 1 relevant worden. Zie de Belastingdienst over verhuur van een tweede woning. Pas de eigenwoningrenteaftrek daarom niet automatisch toe.
Tijdelijke verhuur van de eigen woning en verhuur binnen een onderneming vragen om een afzonderlijke beoordeling. Ook de box 3-regels voor werkelijk rendement moeten voor het betreffende belastingjaar worden nagegaan; dit artikel geeft daarvoor geen aftrekgarantie.
Wat zijn de regels bij erfpacht en appartementsrechten?
Periodieke betalingen voor erfpacht bij de eigen woning zijn onder voorwaarden aftrekbare kosten; zij zijn niet zelf een eigenwoningschuld. Afkoopsommen zijn niet rechtstreeks aftrekbaar. Zie de regels voor erfpachtbetalingen. Onderhoudsverplichtingen volgen uit de afspraken voor het pand.
Een VvE-bijdrage of storting in het reservefonds geeft niet op zichzelf renteaftrek. Bij een VvE-lening hangt aftrek af van onder meer de bestemming, betaling en voorwaarden van de lening. De Belastingdienst beschrijft de voorwaarden voor een VvE-schuld voor onderhoud en verduurzaming.
Belangrijkste inzichten
Maak onderscheid tussen onderhoudskosten, rente en financieringskosten. Voor een eigen woning zijn onderhoudskosten zelf geen directe box 1-aftrekpost; bij een onderneming of verhuur gelden andere regels. Een keuring vervangt de fiscale beoordeling niet.
| Punt | Details |
|---|---|
| Kosten zelf niet aftrekbaar | Onderhoudskosten voor de eigen woning zijn privé-uitgaven en niet aftrekbaar in box 1. |
| Rente op lening wél aftrekbaar | Rente op een onderhoudslening is aftrekbaar als eigenwoningschuld, mits aan de voorwaarden voldaan. |
| Zakelijke panden gunstiger | Zakelijk onderhoud kan aftrekbaar zijn; investeringen, privégebruik en vermogensetikettering vragen aparte beoordeling. |
| Administratie is doorslaggevend | Bewaar bewijs van lening en uitgaven; ondernemers volgen de toepasselijke zeven- of tienjaarstermijn. |
| Bouwkundige documentatie | Een rapport kan technische herstelpunten vastleggen, maar garandeert geen belastingaftrek. |
Veelgestelde vragen
Zijn onderhoudskosten van mijn eigen woning zelf aftrekbaar?
Voor de eigen woning in box 1 zijn de onderhoudskosten zelf niet aftrekbaar. Rente en bepaalde financieringskosten kunnen onder voorwaarden wel aftrekbaar zijn.
Geeft een onderhoudslening automatisch renteaftrek?
Nee. De lening moet voor het betreffende deel aan de voorwaarden voor een eigenwoningschuld voldoen. Ook de besteding en eventuele aflossingsvoorwaarden zijn van belang.
Is een verbouwingsdepot hetzelfde als een gewone verbouwingslening?
Er gelden afzonderlijke fiscale regels. Controleer bij de Belastingdienst de regeling voor het depot en de behandeling van betaalde en ontvangen rente.
Garandeert een bouwkundig rapport belastingaftrek?
Nee. Het rapport kan technische herstelpunten en ramingen vastleggen. De fiscale behandeling volgt uit de toepasselijke regels en uw concrete situatie.
Gelden dezelfde regels voor een ondernemingspand?
Niet automatisch. Zakelijke kosten, investeringen, afschrijving en privégebruik vragen een afzonderlijke beoordeling. Laat de verwerking met uw belastingadviseur afstemmen.
Welke stukken bewaar ik bij een onderhoudslening?
Bewaar de leningsovereenkomst, facturen en betaalbewijzen waarmee de besteding kan worden onderbouwd. Voor ondernemers gelden daarnaast de toepasselijke bewaarregels.
Bronnen
Inhoud gecontroleerd op 10 oktober 2026. Raadpleeg voor toepassing op uw aangifte de actuele regels en uw belastingadviseur.
- Belastingdienst: verbouwingslening
- Belastingdienst: verbouwingsdepot
- Belastingdienst: aftrekbare eigenwoningkosten
- Belastingdienst: zakelijke kosten
- Belastingdienst: gehuurde bedrijfsruimte
- Belastingdienst: bewaarplicht voor de btw
- Belastingdienst: VvE-lening
- RCE: woonhuissubsidie
- RVO: ISDE
- Belastingdienst: verhuur tweede woning
- Duitse belastingdienst: Handwerkerleistungen
- FOD Financiën: onroerende inkomsten